技术背景不是一句“生成式 AI 更快”。药物设计同时处理许多约束:对目标的活性、对其他靶点的选择性、体内暴露、毒性风险、合成与制剂的可行性。模型可以提出或排序候选;若排名依据与实验体系不匹配,更高的计算分数也可能只把错误方向推进得更快。买方最终关心的是哪部分不确定性已经被数据缩小,哪部分仍要自己承担。
我的趋势判断是有条件的:如果 AI 使提出候选方案的成本下降得快于可靠验证与交接的成本,竞争会更重视能重复产出可继续开发项目的团队。实验组织、项目筛选、权利配置和下游协同的议价作用可能增加。这里的优势来自接手后仍可使用的成果,而不是单纯保密一个模型名称。买方保有临床执行、制造和商业化能力,也会继续影响价值如何分配。
与头部药企签约,是对双方愿意按约交易的证据。它也可能反映特定靶点稀缺、化学与专利质量、对方补充管线的战略、谈判环境或团队既有药物研发能力。无法仅由交易金额剥离出 AI 的增量贡献。一个漂亮的选择性实例,也可能来自项目和展示结果的选择。
若要检验 AI 是否改变了研发经济性,需要阶段与任务可比较的项目队列,把停研、失败与追加验证成本一并纳入。记录从什么起点走到什么验收点,是否包含合成、实验、返工和外包开支;控制团队变化、靶点难度与验证标准,或用预先规定的对照来减少混杂。发现更快、可交接项目更多、临床表现更好,是三个不同的结论,应分别给出证据。本文没有运行药物设计或临床实验,也没有估计这些公司的成功概率。
相反的路径也成立:如果客户已经能有效使用开放或商业模型,且自己掌握验证、知识产权与临床体系,独立 AI 供应商可能更适合出售工具或研发服务。若可用候选变得充足,而后续验证仍昂贵,大药企也可能增强筛选与议价能力。技术效率提高,未必让技术供应商按同一比例获得收入或利润;优势取决于哪一项稀缺能力仍由它控制。
Insilico–Lilly and Isomorphic reveal distinct software, research, and asset-rights contracts. Evidence handover, milestones, revenue recognition, and correlated projects shape commercial persistence.
As an AI drug-discovery company improves its models, what does a customer actually pay for? Fast molecule generation is a technical capability. Results that another team can take over and develop are a delivery capability. Defined rights that can be licensed are a transaction object. Experimental evidence, the boundaries of those rights, and development risk separate a model capability from a drug asset. Those interfaces determine whether reusable technology can create durable commercial value.
The recent starting point is Isomorphic Labs’ strategy article of September 29, 2026, considered alongside Insilico Medicine’s March 29 collaboration disclosure with Lilly and its interim report published August 26 for the six months ended June 30. Earlier announcements establish contract structure rather than being presented as news today. Strategy and technical illustrations are company statements; contract disclosures and financial figures must be read within their own scopes. Recent strategy article; HKEX collaboration announcement; Interim report.
1. Three transaction objects require different growth logic
An announcement that an AI drug company signed a partnership needs unpacking. Software licensing grants use of tools within agreed terms. Research services promise specified activities or deliverables. A drug-asset license allows the recipient to use associated rights within a defined scope and continue development. These can coexist or be combined in one agreement. They are alternatives, not an inevitable progression from a lower to a higher business model.
Contract object
What the customer principally obtains
What scaling requires testing
Software access
Use of software or model capabilities within scope, duration, and terms
Actual use, renewal, support costs, and the customer’s ability to perform validation
Agreed research deliverables
Research work, data, or candidate results for a defined problem
Acceptance of delivery and scientific and experimental effort per additional project
Drug-asset license
Asset-use rights defined by field, territory, and obligations, with agreed handover content
Usable evidence, authority to license, downstream progress, and payment conditions
The Insilico–Lilly announcement illustrates a combination: exclusive worldwide development, manufacturing, and commercialization rights for preclinical novel oral therapeutics in certain indications, together with multiple research programs on Lilly-selected targets. The whole agreement cannot be called software sales, nor a sale of one existing asset. Licensing grants agreed use rights; it need not transfer ownership of all intellectual property, all training data, or the platform model. The full contract is not public, so those terms cannot be supplied by assumption. Source: March 29, 2026 disclosure.
The distinction changes customer economics. Software can serve multiple customers within permitted scopes, whereas the same exclusive rights to an asset cannot be licensed without limit. Research growth can add projects while adding delivery obligations. An asset deal can monetize accumulated work, but sustained growth requires new transferable projects or progress on existing conditions. Reuse of the model does not automatically make each asset’s revenue reusable.
2. Model scores must become evidence another team can use
The technical background is more specific than faster generative AI. Drug design balances activity at the target, selectivity against other targets, exposure, toxicity risk, synthesis, and formulation feasibility. A model may propose or rank candidates. If its ranking is mismatched to the experimental setting, a higher computational score can merely accelerate a wrong direction. The buyer needs to know which uncertainty has been reduced by data and which remains its responsibility.
A checkable handover has four steps. First, specify the target, indication, and required properties; otherwise different definitions of success cannot be compared. Second, link predictions to experiments with methods, controls, repeats, and original records, distinguishing computational, cellular, and animal results. Third, test whether the receiving team can reproduce the findings under its conditions, preserving failures and applicability limits. Finally, map data, materials, methods, relevant IP, and permissions to contractual promises. Each step resolves an interface. A best-case curve cannot replace the delivery package.
Evidence package is an analytical framework here, not a claim that these companies’ disclosed contracts contain an identical checklist. Diligence varies with development stage and transaction scope. Compound identity and synthesis routes, assay conditions, exposure and safety boundaries, and the origin of rights require project-specific assessment. A patent or exclusive license alone does not establish unrestricted freedom to operate against other rights. Reproducible evidence, traceable materials, and clear licensing authority let another team assess continued investment.
FDA explanations separate the scientific stages: preclinical studies address basic safety questions including toxicity, and do not replace studies in people. These US descriptions are not treated as a complete compliance standard for a global contract. They clarify why discovery, preclinical work, clinical research, and marketing review answer different questions. FDA: preclinical research; FDA: clinical research.
Isomorphic’s September 29 article describes vertical integration of data, models, software, and physical infrastructure. Its molecular-search demonstration is followed by selecting compounds, synthesis, and laboratory validation; it describes preclinical data as helping prepare clinical development. Computational search duration is therefore neither an end-to-end drug-development timeline nor evidence of clinical benefit or portfolio-wide success. The case supports a strategic reading that the company is connecting design with validation, without independently establishing how much clinical success AI causes. Source: company strategy and illustration.
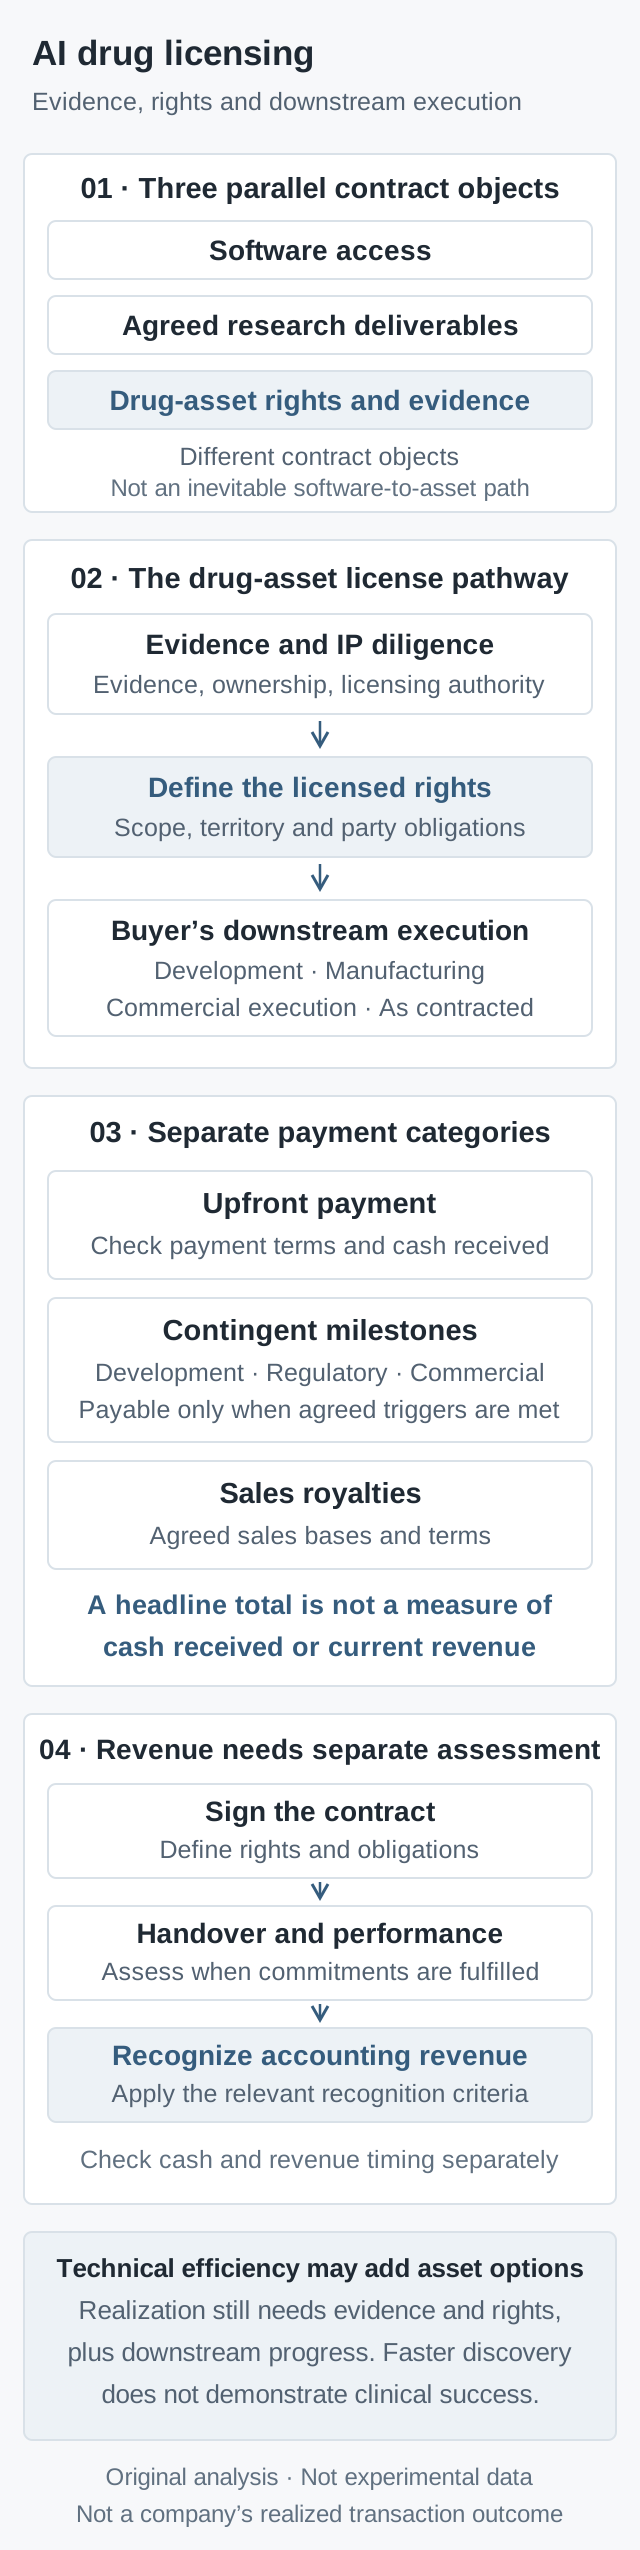
Original analytical illustration, not experimental data or a company’s realized transaction outcome. The contract objects are parallel alternatives; only the drug-asset license is expanded. Licensed scope, territory, obligations and downstream responsibilities follow the contract. Upfront payments, contingent milestones and sales royalties require separate assessment; a headline total is not directly cash or current revenue. Signing, handover and performance, and revenue recognition are different events. Technical efficiency does not establish clinical success.
3. Licensing redistributes work and potential upside
Why might a large pharmaceutical company license a preclinical program rather than only buy software? It is a capability-allocation question. Using a tool still requires organizing scientific questions, experiments, IP, and project management. Buying rights and a handover package for further development may bundle some early exploration into external delivery. The buyer compares this with internal projects, other licensing opportunities, and outsourced research, rather than solely with another model’s prediction score.
The licensor faces a choice too. Earlier licensing may bring agreed payments sooner and place some downstream work with a partner. Retaining an internal program may preserve more later value but require capital, clinical execution, and risk capacity. Neither route is inherently better. Retained rights, continuing obligations, cost sharing, and payment triggers alter the result. A drug contract must not be assumed to transfer every risk to the buyer.
Isomorphic announced strategic research collaborations with Lilly and Novartis on January 7, 2024; its September 2026 strategy also emphasizes vertical integration and taking potential medicines toward the clinic. These paths can run in parallel. This does not establish abandonment of partnerships or completion of clinical validation. Its announced $2.1 billion Series B on May 12, 2026 is financing capital, separate from customer license revenue or realized drug sales; the stated uses include scaling the engine and pipeline. Earlier collaboration announcement; Financing announcement.
My trend judgment is conditional: if AI lowers the cost of proposing candidates faster than the cost of reliable validation and handover, competition will place greater weight on teams that repeatedly produce developable projects. Experimental operations, project selection, rights allocation, and downstream coordination may gain bargaining importance. The advantage lies in outputs that remain usable after handover, rather than merely keeping a model name secret. Buyers’ clinical, manufacturing, and commercial capabilities still affect where value accrues.
4. A headline total is an index of payment conditions
The March 29 disclosure makes Insilico eligible for a $115 million upfront payment, with development, regulatory, and commercial milestones potentially bringing total deal value to approximately $2.75 billion, plus tiered royalties on future sales. It does not establish that the amounts were all received or recognized as revenue, nor disclose independent prices per asset or every trigger. Calling the headline money already earned by AI omits the central uncertainty. Source: payment structure.
An original cash ledger makes the missing information explicit. Use discrete periods \(t=0,\ldots,H\). Let \(U_t\) be upfront-type cash actually received in the period, \(M_j\) the fixed amount of milestone payment \(j\), and \(I_{j,t}\) an indicator that its agreed conditions have been met and payment is actually collected in that period. Conditions may be satisfied earlier; each one-off payment appears at most once. \(R_t\) is sales royalty cash calculated and collected under the contract. Contract cash is then:
Prospective economic contribution to the licensor must also subtract retained cash outlays paid in that period \(C_t^{\mathrm{ret}}\) and consider timing. Let \(D_t\) be deterministic discount factors and \(\mathcal I_0\) current information. Amounts use a common currency and period convention, and the relevant expectations are assumed to exist:
This is an analytical ledger over finite horizon \(H\), excluding value beyond that horizon, not a valuation of an actual deal or company equity. It assumes nonoverlapping cash categories and identifiable fixed-amount milestone payments; refunds, installments, or variable payments may need extensions. Without contract details, actual costs, and credible probabilities, the equation cannot support a seemingly precise estimate.
The expected contribution of one potential milestone is:
A headline total leaves out trigger-and-collection probabilities, timing, and future retained cash outlays. Linearity of expectation does not require milestones to be independent; clinical stages can be related. Arbitrary industry-average transition rates do not establish the value of a particular contract. Clinical conditions, the buyer’s continued investment, contractual performance, and payment collection are different events.
At each stage the buyer economically reassesses remaining R&D and payment costs, potential value after approval, and alternative projects. Staged payments can align investment with emerging evidence. They do not establish a legal right to terminate freely, compensation terms, or required efforts; those cannot be inferred from an announcement. The structure allocates risk in stages rather than demonstrating that risk has disappeared.
5. Reusable technology does not ensure repeatable quarterly revenue
Insilico reported first-half 2026 revenue of $106.303 million: drug discovery and pipeline development contributed $103.131 million, or 97.0%, and software $2.697 million, or 2.5%. The first category combines different research and rights arrangements, so it is not a pure asset-license revenue line. Management attributes growth mainly to upfront payments and identifies new-deal negotiations and pipeline handover as timing factors. The interim financial statements were reviewed by Deloitte; the 2026 figures are unaudited. Source: printed pages 13, 25, and 55.
These are reported operating results, but a half-year of project revenue cannot simply be annualized into a stable run rate. One engine can support more projects; reuse addresses part of production, not equal scientific difficulty, licensing authority, or handover schedules. Faster handover of a large project may lift one period’s revenue without demonstrating that the same scale will recur every period.
Cash and accounting revenue also require separate treatment. Note 3 reports $105.805 million of group revenue recognized over time during the half year; the aggregate does not identify the recognition method for a particular Lilly contract. IFRS 15 links recognition to performance obligations and transfer of promised goods or services, either at a point or as performance progresses. Signing, receipt of an upfront payment, and recognition are not interchangeable terms. Printed page 63; Official IFRS 15 explanation.
Assess persistence by following the same project cohorts: signing, handover or performance, later conditions, collection, and recognition. Software subscriptions need separate renewal, activity, and support-cost evidence. These businesses can support each other, but aggregate growth alone mixes changes in contract composition, recognition timing, and technical productivity.
6. Multiple projects can share the same failure mechanism
A common asset-business argument is that a platform can generate many programs and smooth revenue through a portfolio. Project count does not prove independence. Let \(X_i\) be random net cash contribution over a common horizon from project \(i\), with finite second moments. Portfolio variability is:
Even with similar individual risks, projects relying on the same unvalidated biological mechanism, chemical issue, or partner budget can have positive covariance. Different indications, mechanisms, stages, and partners may offer some diversification, but their number alone does not establish it. This is a general risk identity, not an estimate of these companies’ correlations.
The quality of the project stock matters too. Counts that omit discontinued and failed programs create survivorship bias. Revenue concentrated in a few handovers does not become stable solely because a platform can scale. Group projects by stage, rights, and R&D budget, retain exits and their reasons, and distinguish producing more usable assets from initiating more exploration.
7. A pharma deal is commercial evidence, not an AI causal experiment
A deal with a major pharmaceutical company is evidence that both parties are willing to transact on agreed terms. It may also reflect a scarce target, chemistry and patent quality, pipeline strategy, bargaining conditions, or existing drug-development expertise. Deal size alone cannot isolate the incremental contribution of AI. A strong selected example may reflect selection of both programs and displayed outcomes.
Testing a change in R&D economics requires cohorts with comparable stages and tasks, including discontinued work, failures, and added validation costs. Record the starting point and acceptance endpoint, with synthesis, experiments, rework, and outsourcing. Account for team changes, target difficulty, and validation standards, or use prespecified comparisons to reduce confounding. Faster discovery, more transferable projects, and better clinical outcomes are three separate claims requiring separate evidence. No drug-design or clinical experiment was run here, and no company success probabilities are estimated.
A different path is plausible. If customers can use open or commercial models effectively and own validation, IP, and clinical capabilities, an independent AI vendor may be better positioned to sell tools or research services. If usable candidates become plentiful while downstream validation remains expensive, pharma buyers may gain selection and bargaining power. Technical efficiency need not translate proportionately into vendor revenue or profit; value depends on which scarce capability it still controls.
8. What would overturn the judgment over 6–24 months?
The direction worth tracking is a stronger role for project cohorts, handover quality, and staged realization in evaluating AI platforms commercially. This is not a prediction that a particular company must succeed. The following is a proposed observation protocol. Undisclosed measures remain unknown; a partnership list cannot substitute for them.
Window
Public evidence to follow
How it changes the judgment
6–12 months: handover
Signing, performance or handover, collection, and recognition for the same cohort, including discontinued, terminated, and delayed work
Many deals without verifiable post-handover progress weaken repeatable usable-asset production
6–18 months: later validation
Partner-reported progression and realized milestones, matched by stage, target, and rights; trial starts separate from results
More candidates with more rework or unimproved later outcomes weaken technical translation
12–24 months: persistent economics
New and existing program contributions, repeat collaborations, handover and continuing R&D costs, concentration by project and partner
Dependence on exceptional deals or correlated failures prevents portfolio scale from establishing steady growth
Ongoing: substitutes
Software renewals and use, customer validation capabilities, delivery and costs of comparable internal or external projects
If general tools enable comparable delivery, an independent platform or asset supplier’s premium can narrow
The hinge is the interface between technical capability and a tradable result. Proposing molecules, validating and handing them over, licensing defined rights, and progressing toward payment each need evidence. AI may improve some steps. Choosing software, research collaboration, or asset licensing determines how the improvement enters customer budgets and who continues to bear risk.